巴西大选与经济死结:无论谁赢,市场注定失望
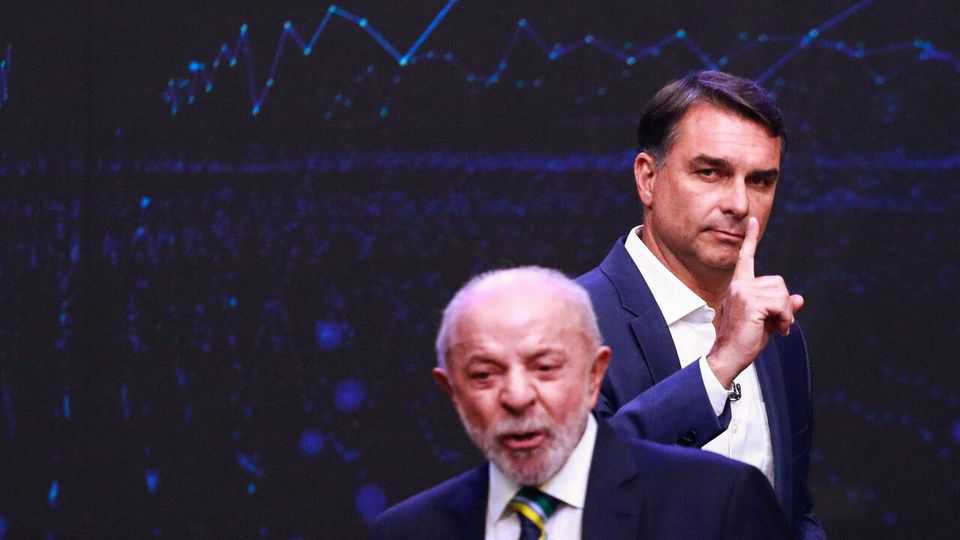
巴西总统大选首轮结果出炉,前总统之子弗拉维奥·博索纳罗(Flávio Bolsonaro)爆冷击败现任左翼总统卢拉,并在决选民调中领跑。
消息一出,资本市场欢呼雀跃:圣保罗股市暴涨近8%,雷亚尔升值,国债收益率走低。然而,这与其说是对博索纳罗能力的信任,不如说是对卢拉经济路线的残酷清算。但更残酷的真相在于:无论两人谁最终当选,巴西畸形的经济结构都极难被扭转。
一、 卢拉的遗产:挥霍财政带来的反噬
虽然卢拉执政期间GDP与就业数据尚可,但他对财政纪律的漠视彻底吓退了投资者:
- 债务激增:将接手时的基础财政盈余挥霍成赤字,预计今年公共债务占GDP比重将飙升至97%(2022年为84%)。
- 产业补贴失效:斥资约2600亿美元补贴芯片、军工和医药企业,收效甚微,制造业占GDP比重反而萎缩。
- 反商业言论:公开称“维持财政纪律是无稽之谈”,并靠对企业加税来填补亏空。
二、 博索纳罗的“剪刀秀”:经不起推敲的药方
博索纳罗模仿阿根廷总统米莱,手持巨型剪刀誓言“大砍税收、削减官僚与腐败”。然而他的经济账本漏洞百出:
- 他承诺减税并推出约1790亿美元的基础设施投资;
- 但他用来填补窟窿的方法,仅是裁撤部门、推行电子政务和出售联邦大楼;
- 现实评判:这些小修小补即使完全兑现,也填补不了不到一半的缺口。更重要的是,他并不敢真正去碰削减养老金等硬骨头。
三、 巴西经济的真正死结:制度性顽疾
巴西经济深陷“高支出、高通胀、低储蓄、极高资本成本”的死循环:
- 宪法级“紧身衣”
巴西宪法规定公共薪资不得名义削减,养老金与失业福利直接与最低工资挂钩,且每年随通胀与GDP上调。这种机制导致联邦预算中90%都属于法定刚性支出,根本砍不动。 - 国民无储蓄习惯
高福利保障加上常年被通胀蚕食的记忆,导致巴西国民储蓄率仅为GDP的14%(比全球均值低12个百分点)。 - 畸形的高利率与金融扭曲
- 超高真实利率:巴西央行预期的真实政策利率超9%,远超智利、南非等国,高昂的融资成本扼杀了企业活力。
- 浮动利率国债(LFT)的毒丸效应:约半数国债挂钩央行利率,商业银行与富豪躺赚无风险收益,企业资金被挤出;同时央行加息本意是为经济降温,却变相增加了持债人的利息收入,反倒削弱了紧缩效果。
结语
打破僵局的唯一方法是大幅缩减开支、打破宪法枷锁。然而:
- 修宪需要两院五分之三的绝对多数,几乎不可能实现;
- 卢拉绝无可能转为财政鹰派,而博索纳罗也早已明确拒绝削减福利与指数化挂钩机制。
资本市场或许更喜欢博索纳罗的面孔,但在这场结构性的死局面前,狂欢过后,等待市场的终究只有失望。